前言
最近和几个做AI服务的朋友聊天,大家不约而同的提到同一个问题:现在想买卡,买不起,也买不到。年初询价的时候一张H100还在预算内,等流程走完准备下单,报价已经涨了不止一轮。更离谱的是内存,服务器级的DDR5,按克算比黄金还贵。
我在这行待了这些年,也是第一次看到硬件成本以这种速度往上窜,虽然说“AI是大势所趋”,但还是太夸张了。所以我是觉得在这个时间点上,裸金属+GPU算力租用,对于企业AI推理来说可能不再只是“可选项”,而是越来越“必选项”。
这轮涨价确实太猛了
瑞银最近发了一份报告,核心结论就是“AI资本开支暴涨,九成增量来自内存涨价”。他们测算2026年全球AI资本开支接近1万亿美元,2027年要冲到1.4万亿,这多出来的钱花在哪了?内存!从710亿美元飙到3670亿,再跳到9230亿。
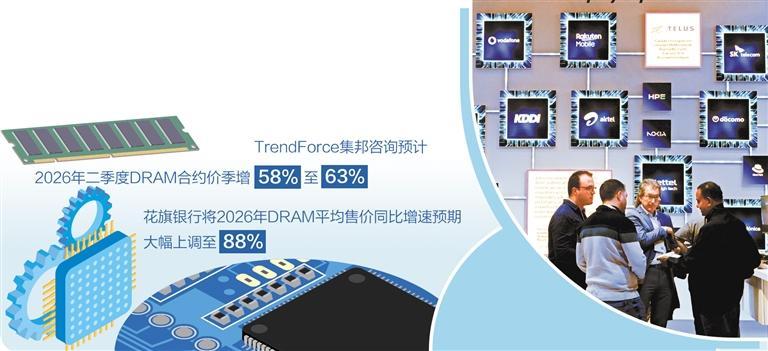
今年二季度,通用内存合约价环比涨幅超过58%,固态硬盘涨幅突破70%,创下近十五年来单季最高纪录。有数据显示,服务器级DDR5芯片的现货均价算下来,每克价格已经是同期黄金的1.84倍。
显卡这边一样不消停。华硕、影驰、技嘉9月份集体调价,RTX 5080系列普涨500元,RTX 5070TI涨300元。二手市场更夸张,RTX 5080从1099美元涨到1400美元,涨幅27%;RX 7900 XTX同样涨了27%。而英伟达的RTX 5090,已经涨到首发价的五倍以上。
这意味着什么? 如果你是一家做AI推理的中小企业,想自建一套GPU服务器,采购成本比一年前可能高出30%到50%,而且热门型号还不一定有货。
涨价的原因就是AI
AI把产能“吸”走了。
内存和显存本质上都是半导体芯片。三星、SK海力士、美光这三家控制了全球95%的DRAM产量。AI服务器需要的是HBM,高带宽内存,毛利高达60%,而消费级内存毛利只有20%到40%。利润驱动下,厂商把产能往HBM倾斜——SK海力士75%的产能给了HBM,三星HBM3E订单占了DRAM总产能的82%。
AI服务器吃得越饱,消费级和企业通用硬件的供应就越紧。
而这不是短期能解决的。新建一座内存厂从建设到量产大约需要三年,SK海力士和镁光的新厂要等到2027年中后期才能有效释放产能。有分析判断,价格高位运行可能延续到2027年底甚至更久。
硬件涨了,GPU租金当然也在涨,不过量级不一样
硬件涨价,那租总行了吧?租确实不用一次性掏大钱,但GPU租金也没闲着。
很多云服务商今年都进行过多次调价了,整体涨幅约29%,对于企业AI推理来说,后者虽然也不便宜,但不需要一次性投入几十万甚至上百万的采购成本,资金压力完全不是一个量级。
怎么判断租还是买?
有研究给出了一个比较清晰的判断标准:持续利用率在40%以下,租比买划算;超过40%,买更省。
但这是“纯硬件成本”的算法,还没算上很多隐性成本:机房托管费、电力、散热、运维工程师的时间、故障更换、以及最要命的——设备折旧和贬值。
GPU迭代速度很快。你今天花大价钱买的最新卡,两年后可能就被新一代替代,残值掉一半,租用的话则没有这个问题,你不需要为“技术过时”买单。
对于大多数企业AI推理场景——比如大模型API服务、风控推理、影像分析——推理负载的波动性其实不小。白天请求多,深夜请求少,你用自购的方式也很难把利用率稳定在40%以上,而租用按实际使用量付费,反而更匹配真实业务节奏。
还有一个容易被忽略的点: 现在买卡,你不只是在为硬件付钱,你还在为“AI溢价”付钱。同样的硅片,因为AI需求旺,价格被人为推高。等产能释放、需求回归理性,现在高价买的设备,账面价值可能已经缩水了一大截。租用就相当于把这个风险转移给了服务商。
为什么得是“裸金属+GPU”?
说到租,很多人第一反应是云GPU。但云GPU有个问题:它是共享的。
虚拟化切分意味着有邻居,邻居任务一忙,你的推理延迟就抖。对于企业AI推理这种对P99延迟敏感、对数据隔离有要求的场景,共享环境天然让人不放心。
物理隔离:整台机器只属于你,没有虚拟化层,没有邻居。
显存独占:你的模型独享显存,不用担心被抢。
性能稳定:P99延迟可预测,不会因为别人跑任务而波动。
合规友好:数据在物理隔离的机器上,审计更容易过。
在这个时间点上,租用不需要在硬件最贵的时候去“接盘”,服务商替你承担了采购成本和折旧风险,你只需要为实际使用的算力付费。
总结
这轮AI热潮带来的硬件涨价,短期内不会结束。现在自购GPU服务器的门槛和风险,比过去几年都高,而通过裸金属+GPU算力租用方式,就把“硬件成本风险”从企业身上转移走了。
不需要判断内存价格什么时候见顶,也不需要担心显卡明年贬值多少,更不需要养一个团队去维护机房,只需要按实际用量付费,就可以把全部精力放在模型和业务上。
硬件越贵,“租”的相对优势就越大。